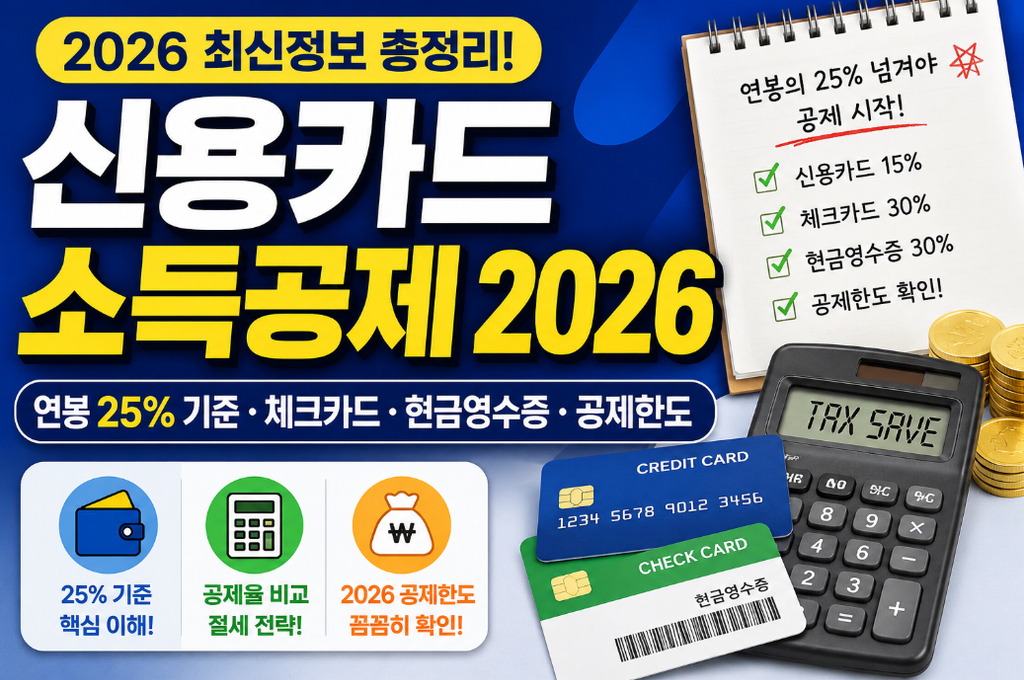
신용카드 소득공제 연봉 25% 기준·체크카드·현금영수증 한도
월급을 받을 때마다 카드를 꾸준히 썼는데 연말정산 결과를 확인하니 생각보다 혜택이 크지 않아 당황하는 경우가 있습니다.
분명 소비는 많이 했는데 왜 신용카드 소득공제 금액은 기대보다 적을까요?
핵심은 연봉 전체가 아니라 총급여의 25%를 넘긴 지출부터 대상이 된다는 점입니다.
결제수단에 따라서 적용 비율도 달라지므로 기준을 알고 소비하면 훨씬 이해하기 쉽습니다.
신용카드 소득공제 25% 기준
신용카드 소득공제는 근로자의 총급여액을 기준으로 계산합니다.
카드, 직불·선불 수단, 현금영수증 사용액을 합한 금액이 총급여의 25%를 넘어야 혜택이 발생합니다.
즉 25%까지 쓴 금액에는 공제가 붙지 않습니다.
예를 들어 총급여가 4,000만원이라면 기준선은 1,000만원입니다.
연간 인정 소비액이 1,400만원이라면 단순히 1,400만원 전체에 비율을 곱하는 방식이 아닙니다.
기준금액을 넘긴 부분을 중심으로 결제수단별 비율을 적용해 계산합니다.
총급여 6,000만원인 직장인은 1,500만원을 넘어선 지출부터 해당됩니다.
따라서 연봉이 높아질수록 먼저 채워야 하는 기준금액도 커집니다.
신용카드 소득공제 체크카드 차이
일반 신용 결제와 체크 방식은 적용되는 공제율이 다릅니다.
신용카드는 15%, 체크카드와 현금영수증은 30%가 기본입니다.
같은 100만원을 대상금액으로 인정받더라도 적용 결과에 차이가 생기는 이유입니다.
| 구분 | 기본 공제율 | 특징 |
|---|---|---|
| 신용카드 | 15% | 할인·포인트 혜택 활용에 유리 |
| 체크카드 | 30% | 신용 방식보다 높은 비율 적용 |
| 현금영수증 | 30% | 현금 결제 시 발급 등록 필요 |
| 전통시장 | 40% | 별도 추가한도 대상 가능 |
| 대중교통 | 40% | 별도 추가한도 대상 가능 |
무조건 체크카드만 써야 한다는 뜻은 아닙니다.
총급여 25%에 도달하기 전에는 신용 결제의 할인이나 포인트를 활용하고, 기준선을 넘긴 뒤 체크 방식과 현금영수증 비중을 높이는 방법을 고려할 수 있습니다.
실제 유불리는 보유 상품의 혜택과 소비처에 따라 달라집니다.
현금영수증 활용법
현금으로 물건이나 서비스를 구매했다면 현금영수증을 챙기는 것이 중요합니다.
현금만 지급하고 발급받지 않으면 해당 지출이 연말정산 자료에 정상적으로 잡히지 않을 수 있습니다.
현금영수증과 직불·선불 결제에는 기본 30% 비율이 적용됩니다.
일반 신용 결제의 15%보다 높은 수준입니다.
휴대전화번호를 국세청 시스템에 등록해 두고 실제 발급 내역도 확인하는 편이 안전합니다.
다만 모든 소비가 인정되는 것은 아닙니다.
세금, 공과금 등 법령에서 제외하는 항목이 있으므로 단순히 카드로 결제했다는 이유만으로 전액 대상이 된다고 생각하면 안 됩니다.
신용카드 소득공제 한도 확인
현재 국세청 안내 기준으로 총급여 7,000만원 이하는 기본 공제한도가 300만원입니다.
7,000만원을 초과하면 기본 한도는 250만원입니다.
여기에 전통시장과 대중교통 등 일정 사용분은 요건에 따라 추가 한도를 적용받을 수 있습니다.
총급여 7,000만원 이하 근로자의 문화체육 사용분도 별도 혜택 대상이 될 수 있습니다.
특히 2025년 7월 1일 이후 지출한 수영장과 체력단련장 시설이용료가 문화체육 사용분에 포함됐습니다.
해당 항목의 적용 비율은 30%이며 총급여 7,000만원 이하 근로자가 대상입니다.
강습비나 회원권처럼 시설 이용료와 직접 관련 없는 비용은 제외될 수 있습니다.
연말정산을 준비할 때는 단순히 총사용액만 볼 것이 아니라 총급여 25% 도달 여부, 결제수단별 지출, 추가 혜택 항목을 함께 살펴보는 것이 좋습니다.
홈택스 자료와 실제 소비 내역을 비교하면 누락 여부도 확인하기 편합니다.
연말정산을 준비할 때는 단순히 총사용액만 볼 것이 아니라 총급여 25% 도달 여부, 결제수단별 지출, 추가 혜택 항목을 함께 살펴보는 것이 좋습니다.
홈택스 자료와 실제 소비 내역을 비교하면 누락 여부도 확인하기 편합니다.
연말정산과 각종 생활경제 정보를 함께 확인하려면 관련 정보 더 살펴보기도 참고할 수 있습니다.
자주 묻는 질문
Q. 연봉의 25%를 쓰면 바로 환급받나요?
아닙니다.
총급여 25%를 초과한 인정 사용액에 결제수단별 비율을 적용해 근로소득에서 빼주는 구조입니다.
계산된 금액을 그대로 현금으로 돌려받는 제도와는 다릅니다.
Q. 체크카드가 신용카드보다 항상 유리한가요?
공제율만 비교하면 체크 방식이 30%로 신용 결제 15%보다 높습니다.
하지만 할인, 적립, 소비 규모까지 고려하면 개인별로 유리한 조합이 달라질 수 있습니다.
Q. 현금영수증도 25% 기준에 포함되나요?
네.
신용·직불·선불 결제와 현금영수증 등 인정되는 사용금액을 합산해 총급여 25% 초과 여부를 판단합니다.
Q. 전통시장과 대중교통은 어떤 장점이 있나요?
일반 소비보다 높은 40% 비율이 적용되며 일정 요건에서는 기본 한도 외 추가 혜택을 받을 수 있습니다.
연말에 몰아서 소비하기보다 평소 인정 내역을 확인하는 방식이 효율적입니다.